En 1487, Fernando e Isabel, los monarcas de Castilla iniciaron el asedio de la ciudad de Málaga. Esta era el puerto principal y la segunda ciudad más grande del reino nazarí de Granada, el último enclave musulmán de la Península Ibérica. Así, el asedio impuso un notable aumento de la presión fiscal, hecho que tuvo especial repercusión en localidades próximas a la ciudad de Burgos, que ese mismo año sufrieron malas cosechas. El resultado fue la insolvencia de numerosos vecinos que en los años previos se habían endeudado para roturar nuevas tierras. Para evitar los embargos, al tiempo que Málaga era conquistada, en agosto de 1487, varias de estas localidades solicitaron y recibieron del Consejo Real de Castilla cartas de espera: una merced real que permitía aplazar las deudas. En este caso, una demora hasta la siguiente cosecha.
La importancia de estas cartas de esperano se debe a su novedad, sino a que durante los siguientes meses se concedieron un número inusualmente elevado de estas mercedes reales, hasta el punto de beneficiar a 362 deudores del ámbito rural burgalés, de quienes constaban un total de 1.335 registros de deudas. Esta documentación inédita constituye la muestra más amplia sobre crédito rural en Castilla durante el periodo medieval concentrada en un mismo territorio. De este modo, se pueden plantear preguntas como ¿en qué medida el crédito rural castellano se caracterizó por su finalidad inversora y cómo se articuló la participación de los acreedores en su financiación?
La investigación actual señala la amplia difusión del crédito rural entre las sociedades europeas de los siglos medievales y modernos, configurándose como un fenómeno complejo y heterogéneo en sus funciones y consecuencias (Fontaine, 2014). Si bien, en las últimas décadas su análisis ha centrado el debate sobre la participación del campesinado en el mercado. Así, se identifican dos corrientes de interpretación: por un lado, la que considera el recurso al crédito como síntoma de la vulnerabilidad campesina ante las malas coyunturas y como paso previo a la desposesión de sus bienes; y, por el contrario, la que lo asocia a una especialización productiva que supera el marco del mero autoabastecimiento familiar y fomenta el crecimiento económico (Schofield y Lambrecht, 2009). En esta disyuntiva, los estudios más recientes han subrayado el rol fundamental de los instrumentos de crédito a la hora de determinar la funcionalidad del crédito y, en este sentido, se han vinculado aquellos instrumentos con garantía hipotecaria con el crédito de inversión –y en particular las annuities–, con la condición de que los propios instrumentos y las instituciones que intermedian tiendan a favorecer al deudor (Briggs y Zuijderduijn, 2018, pp. 7-12).
La caracterización tradicional de los mercados crediticios bajomedievales en Castilla los convierte en observatorios idóneos para contrastar estas hipótesis. Los estudios previos han coincidido en tres rasgos: el predominio de instrumentos simples como las obligaciones notariales, la función de consumo y subsistencia atribuida al crédito rural y la destacada presencia de acreedores judíos, acusados de prestar con usura. Sin embargo, el análisis de las cartas de espera de 1487 permite revisar con mayor precisión esta imagen y plantear una nueva lectura. Este artículo sostiene que el crédito rural en Castilla desempeñó en buena medida una función de inversión productiva, financiada por una red diversa de acreedores –en su mayoría cristianos– y en la que apenas se recurrió a instrumentos de préstamo con garantía hipotecaria. De este modo, este trabajo contribuye a reconsiderar los vínculos entre los instrumentos y la expansión del crédito de inversión.
El trabajo se estructura del siguiente modo: el segundo apartado revisa la evolución de la investigación sobre crédito rural y su limitada aplicación al caso castellano; el tercero presenta y contextualiza las fuentes utilizadas; el cuarto analiza el perfil de los deudores, sus niveles de endeudamiento y la finalidad de los préstamos; el quinto examina a los acreedores y su distribución geográfica; el sexto discute los resultados y expone las conclusiones.
Durante las tres últimas décadas se han celebrado numerosos encuentros que han analizado la compleja casuística del fenómeno crediticio en el mundo rural europeo. En ellos se ha ido refiriendo la gran variabilidad surgida en torno a condicionantes locales e históricos, pero también se aprecia un viraje hacia la interpretación de este crédito en términos de inversión. Un hito inicial de estos encuentros fueron las XVII Jornadas de Flaran de 1995, dedicadas al endeudamiento campesino en época medieval y moderna. La introducción de estas actas sintetiza los principales resultados, que ya recogen gran parte de las ideas que se desarrollarían en las siguientes décadas. En lo que se refiere a las motivaciones del crédito, aunque reconoce que podían ser variados, sus consecuencias eran generalmente negativas: la desposesión de la tierra o bien la entrada en dependencia respecto de los acreedores (Berthe, 1998). Una segunda publicación fundamental fue la colección de estudios editada por Menant y Redon (2004). En esta ocasión el análisis se centraba en el notariado, institución propia de las regiones mediterráneas, y de los instrumentos crediticios que generaba (mutuum, depositum, venta a crédito, préstamo hipotecario y mezzadria). Si bien, en cuanto a la interpretación del crédito en el ámbito rural se abrazaban las conclusiones sostenidas en Flaran al afirmar que era eminentemente usurario y que las elevadas tasas de interés eran ocultadas en los contratos por diversos medios.
El cambio en la interpretación llega a principios del siglo xxi, bajo la influencia previa de estudios de caso como los propuestos por Béaur (1994) Muldrew (1997) o García Marsilla (2002). Así, en 2003, se celebraron dos encuentros, uno organizado por Claustre en Paris y otro por Schofield y Lambrecht en Gante. En el primero se propuso un análisis del crédito a partir de fuentes judiciales de los siglos xiii-xv con el objetivo de estudiar los vínculos sociales generados por las deudas, muchos más difíciles de identificar en los contratos. Las conclusiones subrayaban la necesidad de superar la imagen negativa del crédito e incluso la imagen puramente económica (Claustre, 2006). El segundo encuentro, dedicado en exclusiva al crédito rural, por el contrario, enfatizaba los aspectos económicos al proponer un análisis a través del concepto de ‘mercado’. El análisis de estos mercados de crédito rural pasaba necesariamente por los instrumentos de crédito –préstamos en metálico (mutuum), ventas a crédito y censos consignativos–, las instituciones que los regulaban y la red urbana donde se concentraba buena parte de la oferta. Las conclusiones de este encuentro afirmaban la existencia de un crédito de necesidad ligado a la supervivencia, sin embargo, subrayaban la presencia del crédito de inversión generalmente asociado al mundo urbano, también en el ámbito rural (Schofield y Lambrecht, 2009).
Ambas líneas de interpretación han tenido continuidad en nuevos encuentros académicos, no obstante, la plenamente centrada en el ámbito rural ha sido la vinculada al análisis a través del mercado. Uno de los encuentros más recientes fue el celebrado en 2015 en Cambridge y cuyos resultados fueron publicados por Briggs y Zuijderduijn (2018). En este volumen se presta atención al crédito con garantía inmobiliaria y en sus conclusiones se explica la evolución de estos tipos de instrumentos hasta que a finales de la Edad Media se popularizaron los annuities (censals, rentes constituées o renten según los territorios)en los que ni el usufructo ni la propiedad se entregaba al acreedor a menos que se produjese el impago. Estas ventajas para el deudor, siempre que estuviera asociada a una legislación también favorable, facilitaba un notable aumento de la oferta de crédito que generalmente tenía como finalidad la inversión y no la subsistencia.
En conjunto, la historiografía de las últimas tres décadas ha realizado un notable esfuerzo por sistematizar el análisis del crédito rural. Desde finales del siglo pasado ya se hacía evidente la extensión del fenómeno crediticio entre el campesinado, pero no ha sido hasta inicio de este siglo cuando ha dejado de ser mayormente considerado como crédito de subsistencia y propiciador de la desposesión campesina. Actualmente se ha enfatizado su papel central en las sociedades de la Europa preindustrial y particularmente su análisis bajo el concepto de mercado, que confiere mayores posibilidades de ser interpretado en términos de crédito de inversión. Ahora bien, la historiografía española ha participado de esta evolución historiográfica de forma desigual, siendo mejor conocida la realidad crediticia de la Corona de Aragón (Furió, 2021a). Y es en esta geografía donde se ha comprobado e insistido en la importancia del crédito con garantía inmobiliaria para la ampliación de los mercados de crédito sin promover la desposesión del campesinado (Furió, 2021b).
En lo que respecta a la Corona de Castilla, apenas ha habido un avance interpretativo y el crédito rural se encuadra aún hoy en lo que podría denominarse el paradigma del préstamo judío. Este paradigma afirma que los judíos dominaron el crédito a todos los niveles en Castilla durante los siglos medievales y se consolidó a partir de eminentes historiadores como Sánchez Albornoz (1956) y Vicens Vives (1958). Su pervivencia ha sido larga debido a la escasez y dispersión documental de los contratos de crédito. Así, numerosos estudios sobre el crédito estaban centrados –hasta hace pocos años– principalmente en fuentes normativas y en particular en las actas de las Cortes de Castilla. Este tipo de fuente señala a los judíos como prestamistas y más concretamente como usureros, pues los cristianos tenían vetado el préstamo a interés (Crespo Álvarez, 2002; Colombo, 2006). Además, este paradigma se retroalimentaba de estudios sobre las aljamas castellanas, donde se documentaban actividades crediticias hasta los años previos a la expulsión (Cantera Montenegro, 1982; Cardiñanos Bardeci, 1985; Muñoz Solla, 2023).
Al margen de este tipo de estudios destaca también el fondo documental de las deudas judías por cobrar tras su expulsión de Castilla en 1492, que evidencia el importante papel desempeñado por los judíos como prestamistas (Castaño González, 2006; Ladero Quesada, 2016). Los registros se dividen entre las diferentes diócesis de la Corona de Castilla y contienen cientos de deudas que conforman la mayor relación de crédito privado que se conoce hasta la fecha. Además, muestran que los préstamos se concedían mayoritariamente a deudores procedentes del ámbito rural, a través de contratos básicos como las obligaciones –cuyo equivalente puede ser un mutuum y también una venta a crédito– y por pequeñas cuantías que se asocian a créditos de consumo o subsistencia (Ladero Quesada, 2016, p. 117).
Tabla 1 . Distribución del número de registros de deuda según las cantidades prestadas por acreedores judíos (%)
| Cuantías (mrs.) | Salamanca | Medina Campo | Burgos | Ávila | Segovia | Cuenca & Sigüenza | Plasencia |
|---|---|---|---|---|---|---|---|
| 1-400 | 76 | 62 | 38 | 48 | 41 | 51 | 72 |
| 401-800 | 14 | 16 | 29 | 21 | 25 | 25 | 11 |
| 801-1.000 | 5 | 4 | 15 | 8 | 7 | 11 | 2 |
| 1.001-2.000 | 2 | 5 | 11 | 11 | 14 | 9 | 6 |
| 2.001-5.000 | 1 | 4 | 6 | 6 | 8 | 4 | 6 |
| 5.001-10.000 | 2 | 8 | 1 | 3 | 3 | 0 | 3 |
| > 10.000 | 0 | 0 | 0 | 3 | 2 | 0 | 0 |
| Nº registros | 86 | 74 | 598 | 433 | 509 | 341 | 579 |
Fuente: Ladero Quesada (2016, pp. 93, 103, 129, 135 y 147).
A pesar de esta serie documental, el paradigma del crédito judío aún no ha podido ser falsado, puesto que no se ha podido evaluar el peso del préstamo judío en relación con el resto de los acreedores. Así, en otros territorios próximos a Castilla donde también se afirmaba la preeminencia total del préstamo judío ha sido posible o bien descartarla –caso del reino de Valencia (Furió, 1993 pp. 152-154; García Marsilla, 2002, pp. 87-89)–, o bien confirmarla –caso del reino de Navarra (Carrasco, 2019)–. No obstante, en Castilla los análisis sobre contratos de deuda no han reunido grandes muestras documentales, aunque sí han permitido resaltar el papel de otro tipo de acreedores (Castán Lanaspa, 1983; Borrero Fernández, 1986; Casado Alonso, 1987, pp. 530-535). Es más, en la última década se han analizado los pocos protocolos notariales medievales conservados hasta la actualidad, pero los resultados no han sido concluyentes (de Antonio Rubio, 2016)1. La única excepción la constituye un pequeño pueblo del valle del Duero del que se ha conservado un protocolo notarial de mediados del siglo xiv y donde, aun registrando decenas de contratos de obligación, apenas figuran acreedores judíos (Reglero de la Fuente, 2020).
Al margen del perfil del acreedor, los estudios sobre contratos de crédito en Castilla han avalado la caracterización del crédito rural castellano propuesta por el paradigma del préstamo judío: el crédito se solicitaba por necesidades alimenticias o de pago de rentas, se contrataban pequeñas cantidades a través de obligaciones y era frecuente el empobrecimiento de los deudores (Colombo, 2016, pp. 255-257 y 270-271; Reglero de la Fuente, 2020, pp. 363-364 y 372-374)2. Apenas se evidencia crédito de inversión y, cuando se hace, los tipos de interés que se observan –algo infrecuente– son muy elevados: en el plazo de un año podían suponer fácilmente una cantidad similar a la prestada inicialmente (Martínez Carrillo, 1981; Borrero Fernández, 2020). Por otra parte, la contratación de censos consignativos tiene sus inicios a mediados del siglo xv en unas pocas regiones (Casado Alonso, 1987, pp. 474-480), y su generalización en Castilla no sería hasta las primeras décadas del xvi (Fiestas Losa, 1994, p. 570-574). En resumen, según estos estudios, el papel del crédito rural no tuvo sino consecuencias negativas en el desarrollo de las economías campesinas. Es más, según la tesis que vincula el crédito de inversión y los censos consignativos, tampoco habría tenido suficientes facilidades.
La carta de espera consiste en una gracia concedida por el monarca –o por el Consejo Real–, por la cual se prorrogaban los plazos de pago de las deudas de uno o varios súbditos. Es una prerrogativa real que se documenta ya en el siglo anterior (Castán Lanaspa, 1983, p. 72) y también en otras monarquías como la francesa (Claustre, 2010). El contenido de las cartas de espera tenía una estructura propia: primero se hacía relación de la solicitud y sus motivos –siempre se alegaba que los deudores eran pobres y los acreedores ricos–, seguidamente se mandaba recabar información y, en el mismo documento, tras su evaluación se otorgaba un plazo de espera de en torno a un año. Este plazo estaba sujeto a ciertas condiciones que consistían generalmente en aportar fiadores para garantizar el pago tras la prórroga.
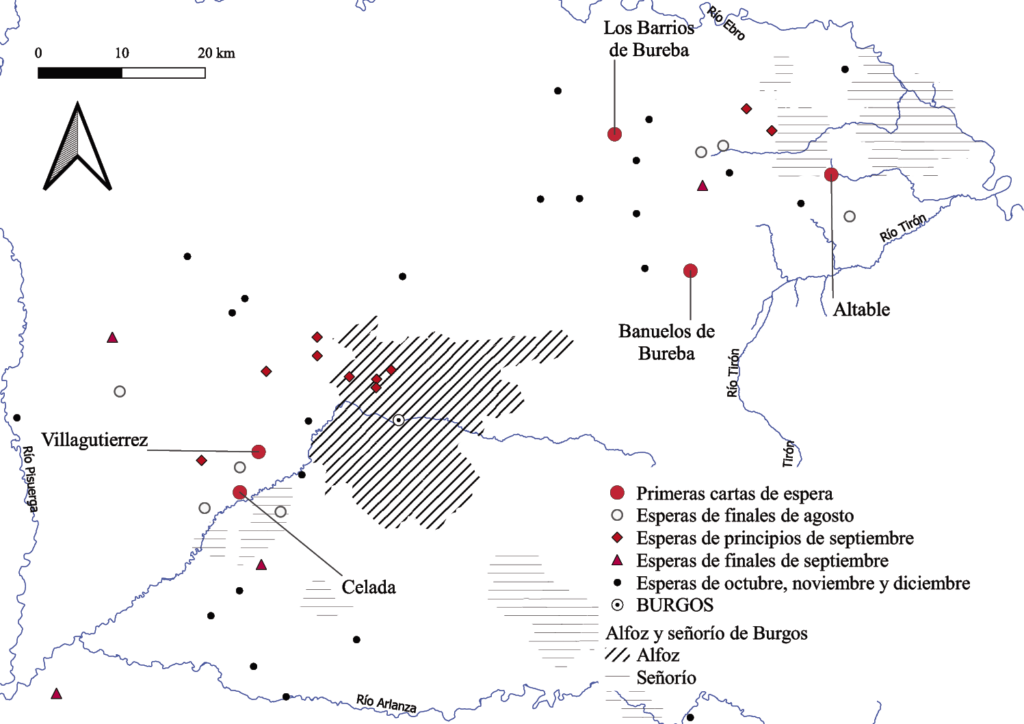
Las concesiones de estas cartas se limitaban generalmente a cuarenta al año y repartidas por toda Castilla3, de ahí lo insólito de esta muestra, que llega a sumar unas sesenta cartas y concentradas en el área de influencia de la ciudad de Burgos: por un lado, los alrededores de la ciudad delimitados por los ríos Pisuerga y Arlanza y, por otro, más distante, al noroeste, entre los ríos Ebro y Tirón, la Bureba. Ambas regiones tenían un marcado carácter rural, dominado por localidades de menos de 100 pecheros (Bonachía, 1988), y en ambas se documenta en la segunda mitad del xv un aumento de la demanda de tierra por parte de la oligarquía burgalesa, a su vez que se ampliaba el terreno cultivable mediante nuevas roturaciones (Casado Alonso, 1987, pp. 145-147 y 456-474; Ruiz Gómez, 1990, pp. 178-180).
El interés de esta muestra aumenta porque fueron solicitadas para un amplio grupo de deudores y en ellas se hacía una declaración de las deudas y los motivos por los que no se podían hacer frente a los pagos. Respecto a las declaraciones, éstas se presentan individualizadas por deudor, de quien se indica nombre, apellidos, vecindad y en alguna ocasión oficio. Cada deudor exponía sus deudas, generalmente formalizadas a través de cartas de obligación. Las cuantías se expresaban generalmente en maravedíes y representaban bien la totalidad del préstamo, bien los plazos que faltaban por saldar. En ocasiones se indicaba el motivo de la deuda, y siempre uno o varios detalles sobre el acreedor4 (nombre, apellido, vecindad, oficio, religión). Este formato genera una asimetría entre la información del deudor y la del acreedor, puesto que el acreedor no suele estar bien identificado y puede estar referido de distintas maneras incluso en una misma declaración. Aun así, la disponibilidad de un gran número de registros permite cruzar datos e identificar a la mayoría de los acreedores.
FUENTE: Elaboración propia a partir de los documentos de la muestra (ver nota 7).
Respecto a los motivos de la insolvencia, dos son los más repetidos: la elevada presión fiscal y las malas cosechas. El primero tenía que ver, según se expresaba explícitamente, con el ‘empréstito’ y los ‘servicios de hermandad’, impuestos de carácter extraordinario que sirvieron para financiar la Guerra de Granada. El ‘servicio de hermandad’, recaudado anualmente, había experimentado un incremento desde el inicio de la guerra, pero con motivo de la campaña de Málaga en 1487 las cantidades exigidas por el monarca aumentaron en un 80%5. El ‘empréstito’ –del que no se tiene constancia en los años previos– se impuso de forma inesperada y repentina cuando se aprobó en enero y empezó a recaudarse en marzo (Gálvez Gambero, 2019, pp. 462-464). El monto total, en algunas áreas en este trabajo analizadas, suponía aproximadamente el 73% de lo que se pagaba en el principal impuesto ordinario, las alcabalas6. Es decir, en cuestión de meses la presión fiscal para ese año aumentó entre el 70-80%. Además, según indican los deudores, las cosechas de 1487 serían malas con motivo de unas heladas, granizo y sequías que marcarían unos precios del trigo en Burgos superiores a los habituales (Casado Alonso, 1987, p. 288).
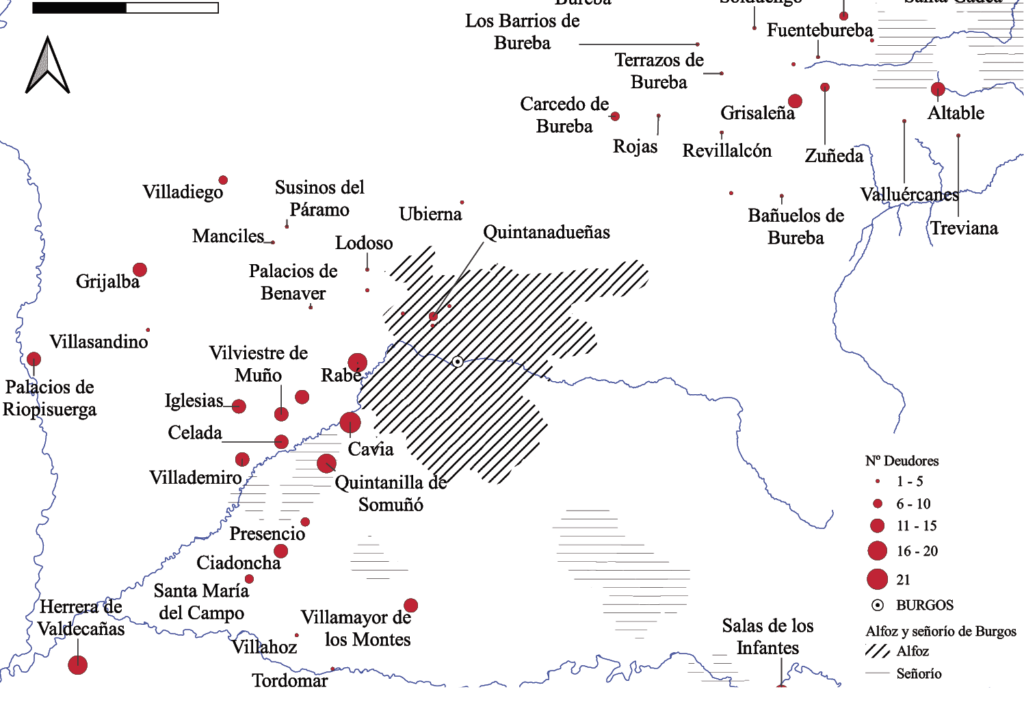
Estas dos circunstancias, más la presencia continuada del Consejo Real en Burgos, darían lugar a la anomalía de cincuenta y cinco cartas de espera concentradas en una misma región7. En total, de esta muestra se extraen 362 deudores de hasta 49 localidades distintas con 1,335 registros de deuda por valor de 1,28 millones de maravedíes8.
FUENTE: Elaboración propia a partir de los documentos de la muestra (ver nota 7).
La concesión de las cartas de espera no fue simultánea. Las primeras, fechadas en agosto, se conceden a varias localidades cercanas entre sí, pero agrupadas unas en la región Pisuerga-Arlanza y en la región de la Bureba. Después, por imitación, se produjo un efecto bola de nieve y semana a semana aumentaban las concesiones. Pero, es más, el 13 de septiembre, el Consejo Real, requirió a un tipo de acreedores, los merchantes –profesionales de la venta a crédito– a comparecer con sus libros de cuentas, contratos y obligaciones en el plazo de nueve días para evaluar si, como decían numerosos deudores, habían realizado ventas a crédito por precios un 50% superiores al ‘valor’ de los productos9. No se ha podido documentar la resolución final del Consejo Real a este respecto, no constan protestas por parte de estos agentes, pero considerando el aumento de concesiones tras esta fecha –treinta y dos–, sí parece haber estimulado el proceso (ver mapa 1).
El fenómeno documentado es amplio y de difícil precisión al no conservarse todas las cartas de espera (mayormente existen resoluciones y apenas solicitudes10). Sin embargo, lo esencial es saber qué reflejan estas cartas de espera ¿todos los endeudados de una localidad? ¿sólo los más endeudados y con peligro de insolvencia? Para responder a estas cuestiones resultan muy útiles los casos que se conservan la solicitud.
En la localidad de Ciadoncha a finales de junio, en el tiempo de la cosecha, el concejo mandó llamar a un notario para que diera fe de los daños que habían ocasionado el granizo, el hielo y la sequía a los viñedos y a las tierras de cereal11. Este testimonio fue seguramente utilizado para la obtención de dos cartas de espera que beneficiarían a hasta trece vecinos. La primera sería concedida el 13 de octubre, mientras que la segunda el día 3 de noviembre. En la primera se beneficiaron de la gracia real tan sólo cuatro vecinos con una deuda media de 4.729 mrs. por vecino, mientras que en la segunda nueve vecinos con una deuda media de 2.325 mrs.12. Todo parece apuntar que primero se presentaron las solicitudes de los vecinos más endeudados y, posteriormente, en vista de la aceptación, se añadieron otros nuevos. En Quintanilla de Somuñó, parece haber sucedido algo similar. El concejo también tomó la iniciativa y obtuvo dos cartas el mismo día 29 de agosto: una para diez vecinos (3.172 mrs. de media) y otra para ocho (2.113 mrs. de media)13. Estos dos ejemplos revelan que los concejos seguían una estrategia centrada en garantizar la prórroga de plazos de pago a los vecinos más endeudados.
En algunas localidades de la Bureba se planteó una estrategia alternativa. El concejo de Altable se benefició de una primera carta de espera, el 23 de agosto, en la que todos los acreedores eran judíos. Si bien, cinco días después, recibiría una segunda en la que sólo figuraban acreedores cristianos14. Del mismo modo, la localidad de Grisaleña seguiría la misma estrategia que entendía que existían más facilidades de obtener la merced real contra acreedores judíos, y así era. El Consejo Real discriminó a los acreedores judíos, puesto que sus deudores veían la totalidad de sus deudas prorrogadas, mientras que cuando se trató de acreedores cristianos sólo se les prorrogaron a los deudores dos tercios del total de sus deudas, el tercio restante debían abonarlo en plazo15.
TABLA 2. Beneficiarios de cartas de espera y pecheros por localidad
| Localidad | Nº. de deudores | Nº. de contribuyentes | % |
|---|---|---|---|
| Quintanadueñas | 8 | 11 | 73 |
| Rabe | 18 | 31 | 58 |
| Villademiro | 15 | 26 | 58 |
| Villagutiérrez | 12 | 28 | 43 |
| Quintanilla de Somuñó | 18 | 43 | 42 |
| Vlviestrc de Muño | 14 | 35 | 40 |
| Cavia | 21 | 54 | 39 |
| Palacios de Riopisuerga | 11 | 29 | 38 |
| Herrera de Valdecañas | 17 | 81 | 21 |
| Ci adoncha | 13 | 63 | 21 |
| Celada | 15 | 83 | 18 |
| Ubierna | 4 | 24 | 17 |
| Villamayor de los Montes | 14 | 85 | 16 |
| Santa Gadea | 13 | 82 | 16 |
| Grijalba | 14 | 98 | 14 |
| Iglesias | 13 | 94 | 14 |
| Palacios de Benaver | 5 | 47 | 11 |
| Salas de los Infantes | 15 | 136 | 11 |
| Zalduendo | 2 | 22 | 9 |
| Susinos | 3 | 34 | 9 |
| Grisaleña | 10 | 137 | 7 |
| Presencio | 10 | 162 | 6 |
| Lodoso | 2 | 36 | 6 |
| Páramo del Arroyo | 1 | 20 | 5 |
| Manciles | 1 | 24 | 4 |
| Villadiego | 8 | 212 | 4 |
| Treviana | 5 | 148 | 3 |
| Sta Mª del Campo | 8 | 396 | 2 |
| Tordomar | 1 | 52 | 2 |
| Pedrosa del Río Urbel | 1 | 60 | 2 |
| Villahoz | 3 | 205 | 1 |
| Villasandino | 3 | 346 | 1 |
| Total | 298 | 2,904 | 10 |
FUENTE: Documentos de la muestra (ver nota 7) y Carretero Zamora (2008).
Las estrategias descritas muestran una amplia adscripción de los vecinos endeudados a las cartas de espera analizadas. Ahora bien, la pregunta es qué porcentaje de población representan esos 362 deudores provenientes de 49 localidades. La respuesta no puede ser más que una estimación parcial, porque los datos demográficos más próximos a 1487 son los de la conocida como «Averiguación de Carlos V» y de carácter fiscal: los pecheros cabeza de familia (Carretero Zamora, 2008). Además, otra limitación es que muchas localidades figuran agrupadas, como es el caso de la mayoría de las ubicadas en la región de la Bureba y no es posible estimar ahí los porcentajes. Con todo, los datos que se han podido contrastar muestran que a nivel general los deudores suponían el 10% del total de pecheros, cifra que asciende al 20% si se consideran sólo las localidades de marcado carácter rural –menos de 100 pecheros–. Sin embargo, el endeudamiento fue heterogéneo, tal y como demuestra la alta desviación estándar del 19%: mientras que en algunas localidades el número de deudores parece residual, en otras –sobre todo las primeras en solicitar las cartas de espera– podían representar el 40-60% de los pecheros. Aun así, las cifras debieron ser superiores, porque los datos demográficos son de casi tres décadas más tarde y no se analizan localidades con numerosos deudores por falta de datos.
Una vez estimada la representatividad de los deudores, las preguntas se centran en la representatividad del volumen total de las deudas, los 1,28 millones de maravedíes contenidos en las cartas de espera. La magnitud comparable más próxima a cada una de las localidades es el total de impuestos reales que debieron pagar el año de 1487. Los más importantes eran los antes comentados: alcabalas, servicios de hermandad, y empréstitos. Las alcabalas de 1487 o 1488 han podido ser documentadas para muchas de las localidades analizadas16, pero de los otros dos impuestos sólo se pueden tomar estimaciones. El empréstito, como se ha calculado anteriormente, debió de suponer un 73% de la recaudación de alcabalas. El servicio de hermandad se puede estimar extrapolando los datos de recaudación por localidad contenidos en la Averiguación de Carlos V, pues existe evidencia de que los repartos se mantuvieron relativamente estables (Triano Milán y Gálvez, 2022)17.
Tabla 3 . Deudas totales e impuestos reales recaudados por localidad
| Localidad | Deudas | Alcabalas | Servicio de hermandad | Empréstito | Total impuestos | Deudas/ impuestos |
|---|---|---|---|---|---|---|
| Rabé | 55.697 | 3.400 | 4.863 | 2.482 | 10.745 | 5,18 |
| Quintanadueñas | 65.569 | 8.300 | 3.212 | 6.059 | 17.571 | 3,73 |
| Vilviestre | 59.711 | 9.830 | 7.177 | 7.176 | 24.183 | 2,47 |
| Villagutiérrez | 48.615 | 3.500 | 3.311 | 5.402 | 16.113 | 2,39 |
| Quintanilla de Somuñó | 38.434 | 7.400 | 17.538 | 2.555 | 23.593 | 2,06 |
| Villademiro | 31.646 | 9.100 | 6.102 | 6.643 | 21.845 | 1,45 |
| Celada del Camino | 40.579 | 8.000 | 17.018 | 5.840 | 30.858 | 1,32 |
| Páramo del Arroyo | 5.530 | 2.500 | 14.785 | 21.900 | 66.685 | 0,58 |
| Ciadoncha | 39.835 | 30.000 | 6.085 | 5.840 | 19.925 | 0,58 |
| Ubierna | 11.622 | 8.000 | 5.839 | 1.825 | 10.164 | 0,54 |
| Iglesias | 35.318 | 29.420 | 22.060 | 21.477 | 72.957 | 0,48 |
| Presencio | 26.196 | 120.560 | 56.090 | 88.009 | 264.659 | 0,10 |
| Sta. Mª Campo | 37.737 | 257.500 | 139.183 | 187.975 | 584.658 | 0,06 |
| SUMA | 496.489 | 497.510 | 303.263 | 363.183 | 1.163.956 | 0,43 |
Fuente: Documentos de la muestra (ver nota 7) y AGS EH Legs. 4 y 8; Ladero Quesada (2005, pp. 33-34 y 68); Carretero Zamora (2008, pp. 955-978).
El volumen de deuda supera frecuentemente a la recaudación de rentas reales, llegando a duplicarla o quintuplicarla. Incluso donde la proporción de deudores es baja, estos manejaban unas deudas elevadas: en Ciadoncha, el 21% de vecinos pecheros concentra una deuda equivalente al 58% de los impuestos anuales; en Celada del Camino, el caso más extremo, apenas un 18% de vecinos, adeuda el 132% del montante fiscal anual.
En definitiva, la documentación muestra un fuerte intervencionismo de la autoridad monárquica en los mercados de crédito rural. Los motivos de éste responden al súbito aumento de la presión fiscal –unido a unas malas cosechas–, que se trata de aliviar prorrogando los plazos de pago. Los acreedores son los principales perjudicados y en particular quedan señalados merchantes y judíos. La documentación, por tanto, muestra un claro sesgo contra ciertos acreedores. Por otra parte, este intervencionismo revela un porcentaje significativo de las operaciones de crédito en la zona al representar los deudores en torno al 10% de la población contribuyente de sus respectivas localidades y manejar un volumen de deuda que alcanzaba casi la mitad de la elevada contribución a las arcas reales de 1487.
El conjunto de 362 deudores que se beneficiaron de las cartas de espera tiene un perfil muy concreto: varones que pertenecen al grupo de los no privilegiados, cabezas de familia y vinculados al trabajo agrícola. Sólo figuran ocho mujeres y dos clérigos como titulares y la mayoría de los registros son individuales, salvo contadas referencias al núcleo conyugal o madre e hijos. Apenas existe parentesco directo entre deudores, sugiriendo una concentración crediticia por unidades familiares. Además, sólo se explicitan cinco oficios (tejedor, tabernero, mantero, herrero y carnicero). Este hecho sumado a su residencia en localidades de tamaño mediano –50-100 pecheros– o pequeño –menos de 50 pecheros– (tabla 2), permite afirmar que en su mayoría se trataba de labradores o de agentes muy vinculados a las actividades agrarias.
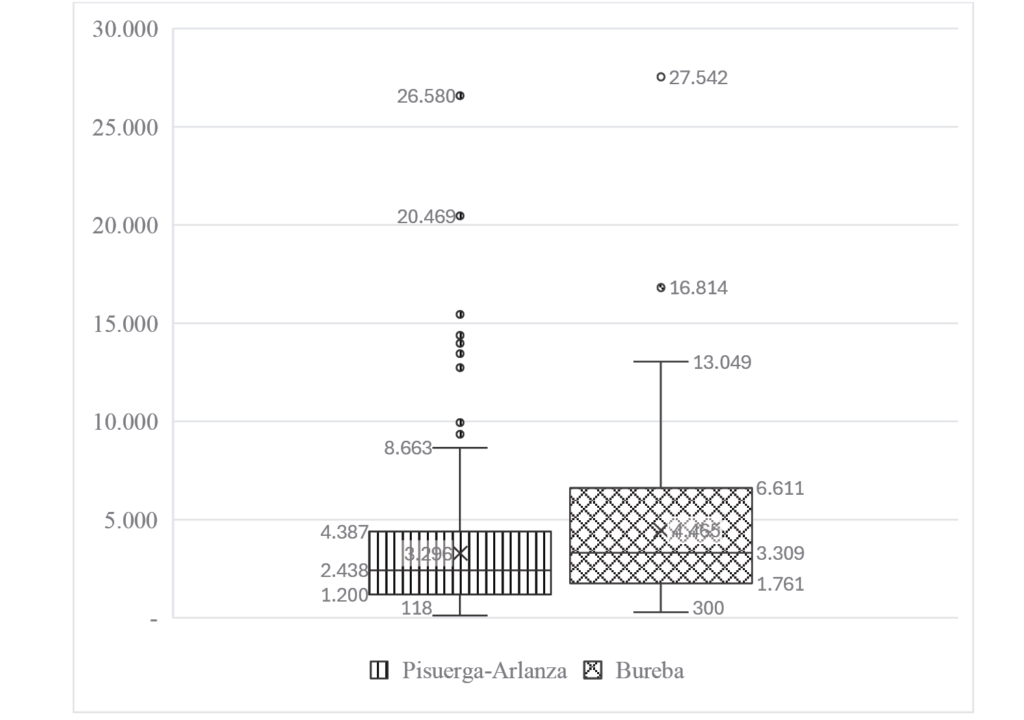
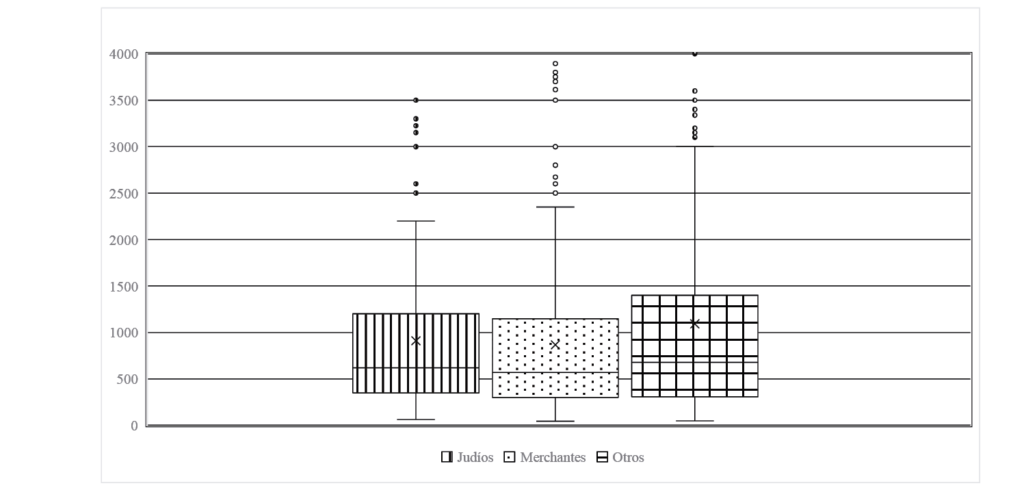
El nivel de endeudamiento particular ofrece también una idea del perfil de estos agentes. De entrada, el rango de endeudamiento oscila entre 118-27.542 mrs, siendo la media 3.549 mrs. Si se analizan los datos diferenciadamente según región se comprueban un rango similar, aunque la media en el caso de Pisuerga es sensiblemente inferior (3.296 mrs. de media) al de la Bureba (4.465 mrs. de media.). En cualquier caso, son cantidades muy significativas para el mundo rural. Ante la escasez de fuentes como padrones fiscales o inventarios post mortem, los escasísimos datos de salarios rurales pueden ayudar a contextualizar estas cifras. Casado Alonso (1987, p. 301) documentó en la ciudad de Burgos, entre 1483 y 1504, seis registros de jornales de peones agrícolas que oscilan entre 25 y 31 maravedíes diarios y que promedian 28 maravedíes al día. Por su parte, Oliva Herrer (2000, pp. 225-226) ofrece dos datos de fines del siglo xv para la Tierra de Campos: un salario anual de 800 mrs. más manutención para un criado rural, y un jornal de 11 mrs. diarios para un peón de obra contratado por un concejo rural. Si se estiman unos 150 días laborales al año en el entorno rural –cifra cuestionable– el rango resultante sería de entre 4.200-1.650 mrs. anuales. Así, los niveles de endeudamiento de la mayoría de los agentes aquí analizados igualarían o superarían los ingresos anuales de un peón agrario/rural. Más allá de la cifra exacta, la estimación permite afirmar que los niveles de endeudamiento corresponden a vecinos con patrimonio y seguramente no de los más pequeños de sus localidades.
FUENTE: Documentos de la muestra (ver nota 7).
En lo que respecta a los motivos por los que se solicitaron los créditos, las cartas de espera no son muy explícitas y en la mayoría de casos no se aduce ninguna razón (tabla 4). Sin embargo, en dos localidades en las que se registran más de una docena de deudores sí que se detalla pormenorizadamente el motivo de la mayoría de las deudas y pueden suponer, por tanto, un buen primer indicio para interpretar el motivo de los créditos.
Tabla 4 . Razones del endeudamiento explicitado en las cartas de espera
| Región | Desconocido | Cereal | Ganado | Otros | ||||
|---|---|---|---|---|---|---|---|---|
| Mrs. | % | Mrs. | % | Mrs. | % | Mrs. | % | |
| Bureba | 322287 | 84 | 50721 | 13 | 7610 | 2 | 2339 | 1 |
| Pisuerga Arlanza | 525786 | 59 | 167074 | 19 | 178904 | 20 | 19278 | 2 |
| TOTAL | 858073 | 67 | 217795 | 17 | 186514 | 14 | 21617 | 2 |
Fuente: Documentos de la muestra (ver nota 7).
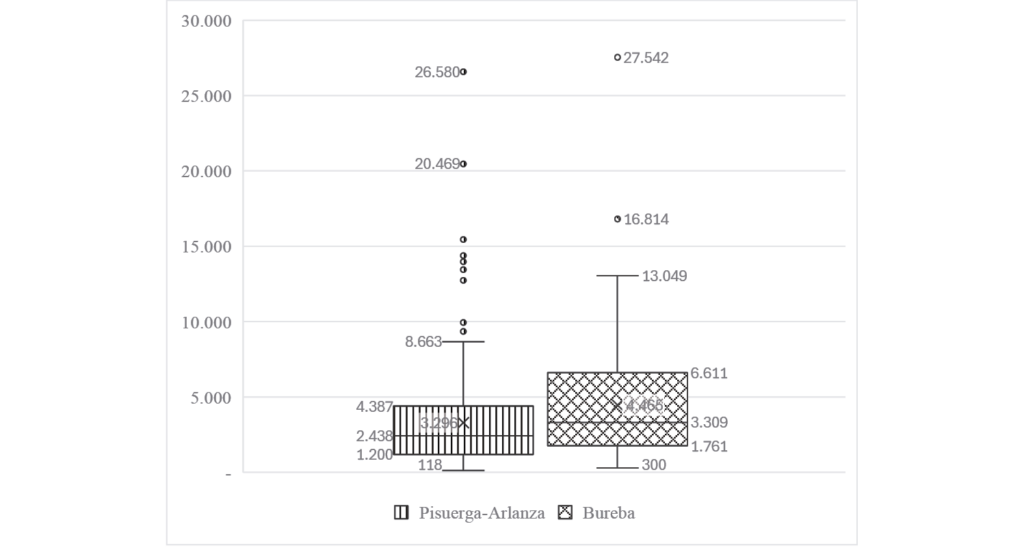
El caso de Salas de los Infantes es sencillo, los quince deudores tuvieron dos motivaciones: la compra de bueyes y una vaca supuso el 67% del valor de las deudas, y la compra de cereales el 33% restante18. El caso de Cavia, con veintiún deudores, muestra mayor diversidad: la compra de ganado concentró el 66% (51% de labor, 12% caprino y 3% porcino)19, seguida por cereales (18%) y de forma residual, paños (4%), vino (2%), intereses (3%), rentas, fianzas y multas. En conjunto, ambos casos demuestran que, cuando las cartas de espera son explícitas, la mayoría del volumen de maravedíes prestados fueron destinados a la adquisición de ganado de labor –en torno al 60% del total–. Estas adquisiciones se interpretan fácilmente como préstamo de inversión, puesto que representan el desarrollo de una actividad agrícola estable y de cierta envergadura. Alternativamente, si fuese por necesidades puntuales se habría podido recurrir al arrendamiento de este ganado, como se evidencia en la región de la Bureba (Ruiz Gómez, 1990, p. 221).
FUENTE: Documentos de la muestra (ver nota 7).
Una fórmula de extender el análisis al conjunto de las deudas analizadas y diferenciar entre crédito de inversión o de consumo se puede plantear a través de las cuantías contenidas en los registros de deuda. A partir de un umbral de deuda se puede considerar que las cantidades prestadas estaban dedicadas no ya a la subsistencia, sino a proyectos de inversión. Para establecer este umbral se han tomado los registros de deuda donde se explicita si estaban motivados por la compra de ganado de labor (75 registros) o de cereal (193 registros). La distribución de estas deudas (figura 2) muestra que el préstamo medio para ganado de labor (1.533 mrs.) supera al del cereal (1.072 mrs.). Al observar los cuartiles, la mayoría de los créditos sobre ganado superan los 700 mrs., mientras que la mayoría de los relativos a cereales no alcanzan los 1.270 mrs., sugiriendo que la mayoría están por debajo de ese umbral –excluyendo valores atípicos–. Así, valores superiores a 1.270 mrs. se asocian probablemente al crédito de inversión, mientras que los inferiores a 700 mrs. al de consumo. El umbral buscado puede plantearse a través de la media de ambas cifras, los 1.000 mrs.
Establecido el umbral, la distribución cuantitativa de los registros permite valorar si corresponden con crédito de inversión o consumo. El análisis muestra que más del 60% del volumen de maravedíes prestados corresponde con préstamos de más de mil maravedíes. El mismo porcentaje que se podía identificar en las localidades de Salas de los Infantes y Cavia destinado a la adquisición de ganado de labor y ganado caprino. Sin embargo, estos registros de deuda representan una minoría, sólo el 30% del total. Es decir, la mayor parte del crédito estaría destinado para la inversión, pero coexiste con un amplio registro de créditos que podrían tener carácter de subsistencia. Un segundo análisis es el que identifica cuántos deudores cuentan con registros de deuda superiores a los mil maravedíes que establece el umbral. El resultado son 252 deudores –el 70%– pero, además, 219 de ellos –el 60% del total– han contraído la mayor parte de su deuda a través de contratos de más de mil maravedíes. En otras palabras, la participación en el crédito de inversión es claramente mayoritaria.
Tabla 5 . Distribución de los registros de deuda según su cuantía (en mrs.)
| Cuantía de los registros | Pisuerga Arlanza | Bureba | ||||||
|---|---|---|---|---|---|---|---|---|
| n.º registros | % | vol. mrs. | n.º registros | % | vol. mrs. | % | ||
| 1-400 | 331 | 36 | 80.264 | 9 | 124 | 31 | 33.619 | 9 |
| 401-800 | 268 | 29 | 162.352 | 18 | 103 | 26 | 60.675 | 15 |
| 801-1.000 | 61 | 7 | 58.087 | 7 | 53 | 13 | 50.894 | 13 |
| 1.001-2.000 | 166 | 18 | 251.018 | 28 | 91 | 23 | 142.087 | 36 |
| 2.001-5.000 | 88 | 9 | 248.658 | 28 | 29 | 7 | 92.359 | 24 |
| 5.001-10.000 | 10 | 1 | 66.740 | 7 | 2 | 0 | 13.324 | 3 |
| > 10.000 | 2 | 0 | 24.000 | 3 | 0 | 0 | 0 | 0 |
| Total | 926 | 891.119 | 402 | 392.957 | ||||
Nota: El total de registros suma 1.328 y no 1.335 porque en siete registros no quedó registrado o no es posible leer el monto total de la deuda.
Fuente: Documentos de la muestra (ver nota 7).
Antes de terminar el análisis, conviene considerar uno de los aspectos centrales asumidos por la historiografía castellana respecto al crédito rural y es la posibilidad de que los deudores estuviesen inmersos en una espiral de deuda. Ciertamente los tipos de interés que se barajan para estos créditos eran elevados –el Consejo Real acusaba a los merchantes de aplicar más de un 50%20–. Además, tres registros de deuda podrían atribuirse a multas en caso de impago, porque son reconocidas como «renuevo». Podría entonces plantearse que algunos de los registros superiores a mil maravedíes no representasen crédito de inversión, sino una acumulación de multas que constituyese una espiral de impagos. Sin embargo, en una de las localidades analizadas, Altable, es posible contrastar la evolución del nivel de endeudamiento entre 1483 y 1487 gracias a dos cartas de espera.
En 1483, hasta dieciocho vecinos se beneficiaron de la prorrogación de unas deudas valoradas en 117.822 mrs.; cuatro años más tarde, en 1487, doce vecinos lograron una prórroga por unas deudas valoradas en 79.057 mrs21. De entrada, se observa una reducción del monto total de deuda y del número de deudores que indica cierta capacidad de cumplir con sus créditos, pero, además, ocho vecinos figuran en ambas cartas de espera y se puede analizar su evolución (tabla 6). Cinco de ellos aumentaron su nivel de endeudamiento notablemente, uno lo mantuvo estable, y otros dos prácticamente lo cancelaron. A pesar de estas diferencias, se observa una amplia variabilidad entre los acreedores, principalmente cuando los deudores incrementan sus niveles de endeudamiento. En estos casos, sí se comprueba que, pasados cuatro años, parece aumentar el monto de algunas de las deudas que ya existían en 1483, pero también que otras han sido canceladas y, sobre todo, que nuevos acreedores están dispuestos a confiar en su solvencia y concederles más crédito. Así, se descarta que el elevado nivel de endeudamiento responda a una espiral de deuda.
Tabla 6 . Evolución del endeudamiento de varios vecinos de Altable (Bureba)
| Deudores | Vol. Deuda | Dif. (mrs.) | Dif. (%) | Acreedores[1] | ||
|---|---|---|---|---|---|---|
| 1483 | 1487 | 1483 | 1487 | |||
| Juan Fernández del Olmo | 7.860 | 1.000 | -6.860 | -87 | 5 | 1 (1) |
| Juan García | 8.500 | 300 | -8.200 | -96 | 5 | 1 (0) |
| Pedro Schz. de Sta. Gadea | 27.635 | 26.370 | -1.265 | -5 | 7 | 16 (5) |
| Diego Sánchez | 4.962 | 5.650 | 688 | 14 | 4 | 6 (0) |
| Juan González | 3.300 | 3.840 | 540 | 16 | 4 | 3 (1) |
| Martín Schz. de Navagaz | 2.270 | 3.280 | 1.010 | 44 | 4 | 3 (1) |
| Pedro de Castro | 3.200 | 16.817 | 13.617 | 426 | 7 | 15 (3) |
| Pedro Pérez | 500 | 9.750 | 9.250 | 1850 | 1 | 6 (1) |
NOTA: [1] Entre paréntesis, en 1487, los acreedores que coinciden con los de 1483.
Fuente: AGS RGS Legajo 14878, 158; Legajo 148708, 115 y 212.
Antes de iniciar el análisis sobre el perfil de los acreedores conviene insistir en que las cartas de espera presentan sesgos. En primer lugar, se concedieron más fácilmente contra merchantes y judíos, como se comentó anteriormente. Pero, además, las cartas de espera apenas afectaron a los vecinos de la ciudad de Burgos, donde entonces estaba ubicado el Consejo Real y donde su presidente, el Condestable de Castilla, era también vecino. Por último, destaca el hecho de que entre acreedores y deudores no figuran apenas relaciones de parentesco (dos registros), ni de vecindad (cincuenta registros). Con todo, la muestra ilustra múltiples aspectos de la dinámica de la oferta del crédito.
Tabla 7 . Acreedores y sus derechos de cobro según categoría socio-profesional
| Categorías | Acreedores | Derechos de cobro | ||
|---|---|---|---|---|
| Socioprofesionales | N.º | % | Mrs. | % |
| Nobles | 1 | 0 | 4949 | 0 |
| Eclesiásticos | 12 | 3 | 28675 | 2 |
| Autoridad local | 7 | 2 | 12959 | 1 |
| Letrados | 5 | 1 | 12320 | 1 |
| Artesanos | 12 | 3 | 15735 | 1 |
| Comerciantes | 64 | 14 | 422364 | 33 |
| Rabinos | 8 | 2 | 24627 | 2 |
| Otros | 3 | 1 | 17125 | 1 |
| Desconocida | 354 | 76 | 745322 | 58 |
Fuente: Documentos de la muestra (ver nota 7).
El listado de acreedores destaca por su amplio número, 466 agentes. Se trata de un grupo amplio y diverso desde distintas categorías de análisis. El papel de las mujeres no es testimonial, observándose la participación directa de hasta 17 mujeres, cristianas y judías, viudas en su mayoría. Algunas de ellas son auténticas profesionales e incluso se definen como ‘merchantas’. Así mismo, la variedad socio-profesional es amplia, destacando los merchantes –dentro de la categoría de comerciantes–, que representan el 12% de los acreedores y concentran el 30% del crédito ofertado.
Respecto al papel de los judíos, a pesar de ser una minoría social, en la muestra representan el 24% del total de acreedores y manejaban un 23% del valor total del crédito. Estas cifras están lejos de confirmar su preponderancia en el conjunto de la oferta de crédito del área burgalesa. Pese a todo, si se considera sólo la región de la Bureba, los judíos representan ahí a la mitad de los acreedores y son los responsables del 60% de los capitales prestados. La razón de esto parece responder a su mayor peso demográfico en esta región, donde se concentraba un gran número de comunidades judías en un territorio menos densamente poblado22. Es decir, en la Bureba los judíos no eran una minoría tan minoritaria y en este espacio concreto y algo más distante de grandes centros urbanos como Burgos sí que se puede hablar de un predominio del préstamo judío.
Tabla 8 . Acreedores y sus derechos de cobro según fe y sexo
| Sexo | Agentes | Derechos de cobro | FE | Agentes | Derechos de cobro | ||||
|---|---|---|---|---|---|---|---|---|---|
| N.º | % | Mrs. | % | N.º | % | Mrs. | % | ||
| Mujer | 17 | 4 | 39.869 | 3 | Judíos | 112 | 24 | 294.045 | 23 |
| Hombre | 446 | 96 | 1.241.274 | 97 | Cristianos | 353 | 75 | 989.063 | 77 |
| TOTAL | 463[1] | 1.281.143 | TOTAL | 465[2] | 1.283.107 | ||||
NOTA: [1] Quedan excluidos del recuento las deudas relativas a tres concejos por valor de 2.934 mrs. [2] Queda excluido del recuento un acreedor musulmán con deudas por valor de 1.100 mrs.
Fuente: Documentos de la muestra (ver nota 7).
Tabla 9 . Acreedores y sus derechos de cobro según su fe y su región de origen
| FE | BUREBA | PISUERGA-ARLANZA | ||||||
|---|---|---|---|---|---|---|---|---|
| Agentes | Derechos de cobro | Agentes | Derechos de cobro | |||||
| N.º | % | Mrs. | % | N.º | % | Mrs. | % | |
| Judíos | 81 | 50 | 238.119 | 60 | 32 | 11 | 74.845 | 8 |
| Cristianos | 81 | 50 | 159.327 | 40 | 271 | 89 | 810.685 | 91 |
| TOTAL | 162 | 397.446 | 303 | 885.530 | ||||
NOTA: Aquellos acreedores de origen desconocido han sido adscritos a las regiones donde concentran la mayor parte de sus operaciones.
Fuente: Documentos de la muestra (ver nota 7).
La oferta del crédito es amplia y muy diversa, como se ha mostrado desde distintas categorías. Si bien, los principales acreedores concentran la mayor parte de la oferta. El top 10% –47 acreedores con cantidades prestadas superiores a 6.200 mrs.– concentra el 48% del volumen de crédito ofertado; y el top 25% –115 acreedores con cantidades prestadas superiores a 3.000 mrs.– concentran el 71% de los capitales prestados (apéndice 2). Más de la mitad de los integrantes de ambas listas corresponden con merchantes o con judíos. Estos dos grupos, aunque caracterizados por categorías tan distintas como la profesión y la confesión religiosa, son los principales protagonistas de las ventas al fiado y son también los acusados o discriminados por el Consejo Real en este fenómeno de concesión de cartas de espera. También comparten una misma operativa del crédito, con unas cantidades prestadas similares, en un rango aproximado de 50-7.000 maravedíes y la media situada en torno a los 900 maravedíes. La diferencia consiste fundamentalmente en su espacio de actuación: los primeros son los principales profesionales del crédito de la región Pisuerga-Arlanza, y los segundos de la Bureba.
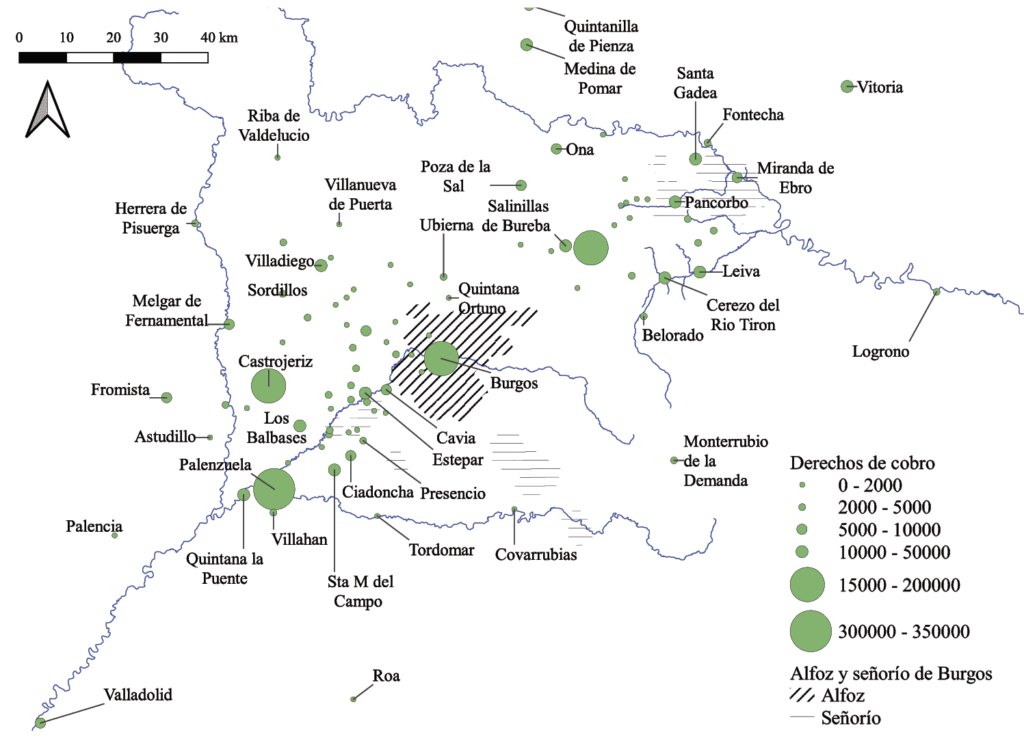
El análisis geográfico de la distribución de los acreedores y del destino de sus préstamos ofrece una visión reveladora sobre la organización del mercado de crédito rural. La mayoría de las operaciones se concentran en la región de procedencia del acreedor: sólo 22 de los 466 acreedores (5%) operaron fuera de su región, sumando apenas el 2% del capital total prestado. En apariencia, estos datos evidencian una segmentación regional de los mercados de crédito. No obstante, diversos indicios permiten sostener la hipótesis de un mercado único y articulado a escala territorial.
FUENTE: Documentos de la muestra (ver nota 7).
La división entre ambas regiones no es nítida, como evidencia el enclave fronterizo de Ubierna, donde una cuarta parte del capital prestado procedía de acreedores de la vecina Bureba. Sin embargo, esta interconexión se ve limitada por la ubicación periférica de los principales centros emisores de crédito que constan en esta muestra. La excepción es la ciudad de Burgos, que desempeña un papel aglutinador del conjunto del mercado crediticio. Su centralidad no solo es geográfica, sino también política y económica, al funcionar como capital de ambas regiones. Ello explica que, aunque la inmensa mayoría de capitales prestados por acreedores burgaleses se concentre en Pisuerga-Arlanza, se registre también una presencia significativa en la Bureba, donde operan al menos ocho acreedores burgaleses, el 15% del total de los burgaleses. Esta actividad no era marginal, sino que demuestra que los acreedores de ambas regiones –Bureba y Pisuerga-Arlanza– participaban en un mismo mercado de crédito rural, estructurado en torno a la influencia económica de Burgos.
El análisis de los principales centros acreedores establece un ranquin en el cual Burgos queda en tercer lugar, con unas cantidades prestadas muy inferiores a las de la primera localidad, Palenzuela, y algo menos de la segunda, Briviesca (apéndice 3). Esta inferior presencia en el mercado de crédito rural que ilustran las cartas de espera contrasta con el resto de la documentación analizada en distintos estudios sobre la ciudad. En ellos se subraya el despliegue de los mercaderes burgaleses en el ámbito rural: primero a través de la compra de tierras y, segundo, a través del arrendamiento de tierras y rentas de instituciones eclesiásticas. Este despliegue estuvo a comienzos del siglo xv centrado en el entorno próximo de la ciudad, pero para finales de la centuria ya se extendían hasta la región de la Bureba (Casado Alonso, 1987, pp. 480-501; Caunedo del Potro, 2007, p. 89). Es muy probable que los acreedores burgaleses estén infrarrepresentados en la muestra por la influencia del presidente del Consejo Real: el Condestable era vecino y una persona afín al concejo y a los mercaderes de la ciudad, (Montero Málaga, 2018), de modo que pudo tratar de minimizar el efecto de las cartas de espera sobre sus negocios,
Fuente: Elaboración propia a partir de los documentos de la muestra (ver nota 7).
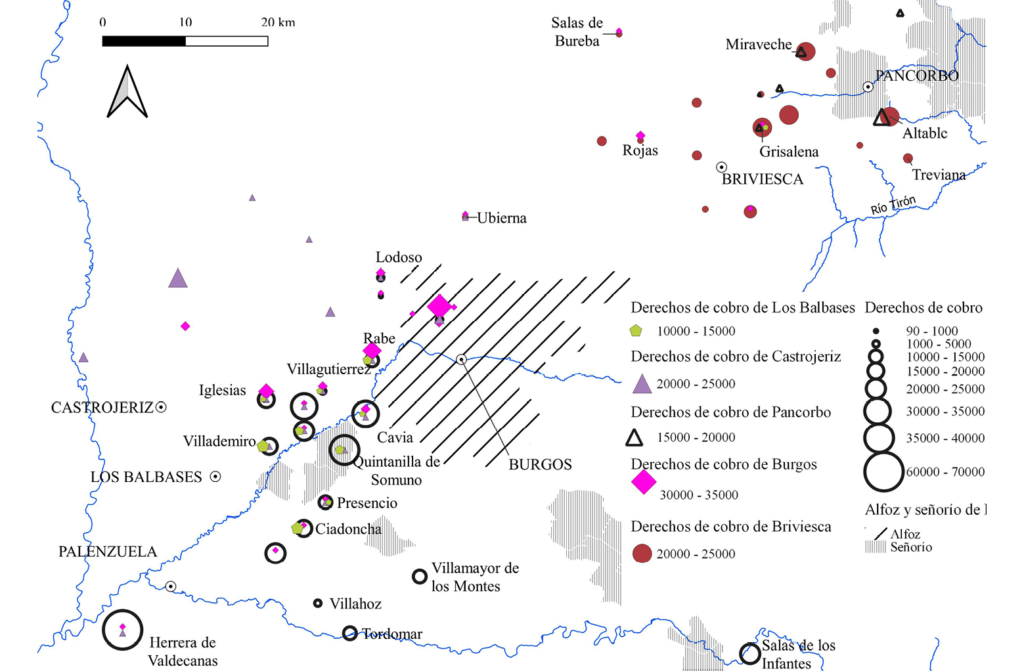
Tabla 10 . Derechos de cobro y registros de deuda agrupados por tamaño de localidad de origen de los acreedores
| Vecinos pecheros | Derechos de cobro | Registros | ||
|---|---|---|---|---|
| Mrs. | % | N.º | % | |
| >501 | 263.896 | 21 | 224 | 17 |
| 500-151 | 679.777 | 53 | 759 | 57 |
| 150-101 | 32.364 | 3 | 28 | 2 |
| 100-51 | 42.888 | 3 | 43 | 3 |
| 51-26 | 102.342 | 8 | 86 | 6 |
| <25 | 55.380 | 4 | 47 | 4 |
| Origen desconocido | 107.430 | 8 | 143 | 10 |
Fuente: Documentos de la muestra (ver nota 7).
Al margen de este probable sesgo sobre Burgos, el ranquin de los principales centros de acreedores muestra un mercado de crédito competitivo. Junto con la capital destacan hasta otros cinco centros en los que se registran más de 25 operaciones –más del 2% del total– y un volumen de créditos superior a 30.000 maravedíes –más del 3% del total–. Tres se sitúan en la región de Pisuerga-Arlanza (Palenzuela, Castrojeriz y Los Balbases) y dos en la región de Bureba (Briviesca y Pancorbo). Los cinco centros ejercen una competencia efectiva a pesar de su menor peso demográfico: Burgos contaba con unos 1.500 pecheros, Palenzuela con 266, Castrojeriz con 571, Los Balbases con 265, Briviesca con 412 y Pancorbo con 144 (Carretero Zamora, 2008). Es decir, fueron estas localidades de tamaño medio las que dinamizaron los mercados del crédito estableciendo una amplia oferta de crédito a través de las ventas al fiado. Si se observa el mapa, se comprueba cómo los acreedores de las cinco localidades proyectaron sus negocios sobre los mismos espacios, en un aparente régimen de competencia que, con todo, no parece haber eliminado el problema de unas tasas de interés elevadas.
Más allá de estas seis localidades, el mercado del crédito estaba también animado por la participación de acreedores de localidades externas a estas regiones como es el caso de Vitoria y Medina de Pomar en Bureba o Frómista y Valladolid en Pisuerga-Arlanza (5% derechos de cobro). Si bien, aún es más importante el papel de las localidades de menos de 51 pecheros, que concentran el 12% del volumen de los derechos de cobro. Este dato demuestra la facilidad de acceso a este mercado de crédito, en el cual una venta al fiado permite entrar a participar, aun a pesar de la existencia de auténticos profesionales con grandes capitales.
Los resultados obtenidos están fundados en una serie de estimaciones que conviene evaluar a la luz de estudios sobre el crédito rural. Un primer aspecto estimado es el porcentaje de hogares rurales endeudados. Al final de la tercera sección se afirmaba una media general del 10% y una media para las localidades menores de 100 pecheros del 20%, que resumía una realidad muy heterogénea en la que en algunas localidades alcanzaba el 40-60%. La heterogeneidad está documentada en otros territorios (Briggs, 2022), así como porcentajes elevados en localidades concretas, tanto en el periodo medieval como el moderno (Berthe, 1998, p. 60; Viciano, 2013, pp. 21-22; Fontaine, 2014, p. 48). Pero lo interesante es la estimación general, que muestra una significativa participación campesina en los mercados de crédito rural a través de unos instrumentos financieros básico como eran las obligaciones. Esta estimación constituye una cifra mínima, no sólo porque se calcula con datos demográficos de tres décadas más tarde, sino porque no incluye los préstamos concedidos en el ámbito de la familia, ni siquiera de la misma localidad. Con todo ese 10% se aproxima a los porcentajes observados en otra región europea donde ya se desarrollaba un mercado de crédito basado en rentas con garantía hipotecaria, como el caso de la región rural de la ciudad neerlandesa de Edam. Allí, la participación en este tipo específico de crédito –y contando tanto a deudores como a acreedores– osciló entre el 6-18% entre los años 1462 y 1514 (Zuijderduijn, 2009, pp. 232-236). De esta comparación se extrae que, aunque las annuities pudieron expandir los mercados de crédito en el ámbito rural, éstos podían adquirir unas dimensiones notables también sin ellas, a través de instrumentos de crédito más básicos.
Una segunda estimación, y central para este trabajo, es la del umbral de los mil maravedíes propuesto en la cuarta sección. Ante la escasa información explícita sobre la finalidad de los préstamos, la historiografía suele analizar las fechas de concesión (momentos de carestía pre-cosecha) o los plazos de pago (cortos para consumo) (Fontaine, 2014, pp. 36-38; Colombo, 2015; Viciano, 2018, pp. 114-118, Reglero de la Fuente, 2020, pp. 363-367). Al carecer de estos datos, se optó por recurrir a un umbral cuantitativo: superada cierta cifra, el crédito remitiría a proyectos de inversión. Este enfoque no es nuevo (García Marsilla, 2002, pp. 47-50) e incluso se ha aplicado a Castilla: Ladero Quesada (2016, p. 117) lo fijó en 2.000 maravedíes considerando que a partir de esa cantidad los deudores eran fundamentalmente concejos.
En este trabajo, el umbral planteado sigue un criterio ajustado a las operaciones registradas. A partir de los mil maravedíes, la probabilidad de adquirir ganado frente a cereal aumenta notablemente. Los precios documentados lo avalan: tras analizar 30 registros23, el valor de un buey promedia 1.915 mrs., mientras que la fanega de trigo 122 mrs. y la de cebada 59 mrs.24. Así, el umbral de mil maravedíes equivaldría a la mitad de un buey u 8 fanegas de trigo o 17 de cebada. Si se considera el consumo anual de cereal de un adulto en cinco fanegas, este importe correspondería con las necesidades de una familia durante una mala cosecha (González Agudo, 2015, p. 121-127; Viciano, 2018, p. 114). Ahora bien, dado que el endeudamiento medio en Pisuerga-Arlanza y La Bureba ascendía a 3.296 y 4.465 maravedíes respectivamente (figura 1), la acumulación crediticia desbordaba con creces la mera subsistencia. Resulta más razonable deducir que esos mil maravedíes respondían a plazos de pago restantes por la compra de ganado o tierras25. Desde luego, la idea de una espiral de deuda está descartada tras el análisis de la evolución de los niveles de deuda en la localidad de Altable (tabla 6).
En último término, la aplicación de este umbral ofrece como resultado que el 60% del volumen de maravedíes prestados fue destinado al crédito de inversión. La cifra es consistente tanto con los datos de la propia serie documental como con los análisis realizados en otros contextos, como el reino de Valencia. Respecto de lo primero, allí donde estaba claramente expresado el motivo de los préstamos –en Salas de los Infantes y en Cavia– el 60% de los maravedíes prestados fue destinado a la adquisición de ganado de labor. Respecto de lo segundo, en las villas agrícolas de Castellón o Cocentaina, en el reino de Valencia, las obligaciones destinadas a la adquisición de ganado de labor y tierras representaban el 80% de las obligaciones relativas a bienes agrarios (Viciano, 2013, pp. 24-25 y 40; Furió 2021b, p. 191). En suma, la serie documental analizada –y la evidencia de otros estudios (Ogilvie, Küpker y Maegraith, 2012)– demuestra que un instrumento notarial básico como la obligación era capaz de canalizar una gran demanda de crédito de inversión.
Al margen de las estimaciones, el análisis del perfil de los acreedores permite reconsiderar el modo en que la oferta de crédito se estructuraba en la Castilla bajomedieval. Las cartas de espera muestran que la Corona percibía un mercado de crédito rural dependiente de unos profesionales. Ese mismo sesgo es el que asumieron y todavía asumen un gran número de estudios sobre el crédito castellano. La diferencia es que a finales de siglo xv, no eran solo los judíos los actores señalados, sino que se les sumaron también los merchantes. Ciertamente la serie documental muestra que entre ambos tipos de acreedores manejaban más de la mitad del volumen de maravedíes prestados. No obstante, de entrada, los judíos estaban lejos de ejercer un predominio dentro del ámbito de los acreedores y, en segundo término, es cuestionable incluso la dependencia de los mercados de crédito rural de merchantes y judíos tal y como la percibe la Corona.
Profundizando sobre el papel de los judíos, tuvieron un papel significativo en el conjunto del territorio al suponer una cuarta parte de los acreedores y también de los capitales prestados. Más aún, en La Bureba constituían la mitad de los acreedores, pero aun así, no se acerca a lo que se registra en otros territorios donde sí se puede afirmar la existencia de un monopolio. Son los casos del vecino reino de Navarra o del ámbito rural del Condado de Provenza entre los siglos xiv y xv, donde los registros de obligaciones escrituradas ante notario remiten entre el 90-75% a acreedores judíos respectivamente (Sibon, 2008; Carrasco, 2019). En La Bureba, por tanto, no se podría hablar de monopolio, menos si se considera el citado sesgo de las cartas de espera que tiende a sobrerrepresentarlos.
En lo que respecta a la estructuración del crédito rural en Castilla, las percepciones de la Corona distaban mucho de la realidad. Existen efectivamente jerarquías en torno a agentes profesionales –merchantes y judíos– y en torno a centros urbanos concretos –Burgos, Palenzuela, Briviesca, etc.–, pero hay suficiente margen como para que destaque la diversidad socio-profesional de los acreedores y la multiplicidad de centros de crédito. Esta diversidad puede plantear la idea de una oferta de crédito amplia y competitiva. Si bien, por el contrario, podría plantearse una dualidad dentro del mercado: un sector profesional –merchantes y judíos–, que cuenta con redes de información e incluso la comparte entre sí, y otro grupo heterogéneo que participa ocasionalmente en un contexto de proximidad (Muldrew, 1997, pp. 111-114; Hoffman, Postel-Vinay y Rosenthal, 2000, pp. 62-68). Esta segunda opción, aunque sugerente, resulta difícil de validar en la medida en que apenas hay relaciones ni de parentesco, ni de vecindad, entre acreedores y deudores. Es más, la razón de que se conozcan todos estos registros de deudas responde a la amenaza de la justicia real. Los deudores temen que sus acreedores ejecuten los contratos y es este temor el que señala la existencia de unos mecanismos institucionales que ofrecían garantías reales a los acreedores. En este sentido, resulta más razonable considerar la existencia de una oferta de crédito amplia y competitiva, de la que sería necesario conocer mejor las tasas de interés y los espacios y tiempos de la contratación.
Estos hallazgos contribuyen al debate sobre el crédito rural en la Europa preindustrial. Principalmente, revelan que los mercados de crédito que no habían adoptado de forma general instrumentos crediticios basados en la garantía hipotecaria –annuities principalmente– podían adquirir unas dimensiones similares a los que sí. Es más, los instrumentos crediticios básicos como las obligaciones vehiculaban mayoritariamente crédito de inversión, alcanzando incluso a la mayor parte de los deudores que participaban de este mercado. Así, aunque los instrumentos con garantía hipotecaria pudiesen fomentar la función inversora del crédito, en un contexto de expansión agraria, la demanda de crédito encontraba sus propios cauces.
Una segunda contribución de este artículo es la identificación de los principales grupos de acreedores en Castilla. Lejos de los planteamientos de la historiografía clásica, los judíos, aunque muy activos en los mercados de crédito, no ejercieron un predominio en el conjunto del ámbito rural castellano. Existían también otros profesionales cristianos, quienes, como los judíos, eran percibidos como agentes que aplicaban intereses abusivos. Sin embargo, más allá de las percepciones, las cartas de espera reflejan a un grupo heterogéneo de acreedores que participaban en el mercado del crédito no tanto sobre la base de unas redes de confianza, sino bajo las garantías de ejecución de las deudas que ofrecían las autoridades, entre ellas la de la monarquía, que ejercía un fuerte intervencionismo.
Apéndice 1. Precios de la muestra (cereales la fanega)
| Trigo | Cebada | Buey | |
|---|---|---|---|
| Rango | 100-200 | 50-75 | 1300-2700 |
| Media | 121,68 | 59 | 1.934,48 |
| Desv. típica | 27,23 | 10,46 | 423,65 |
| Registros | 18 | 8 | 30 |
Fuente: Documentos de la muestra (ver nota 7).
Apéndice 2 . Principales centros de residencia de los acreedores
| Localidad | Región | Derechos de cobro | Registros | Acr. | Distancia media | Vecinos Pecheros | ||
|---|---|---|---|---|---|---|---|---|
| Mrs. | % | Nº. | % | |||||
| Palenzuela | P-A | 346.824 | 27 | 378 | 28 | 43 | 29 | 151-500 |
| Briviesca | B | 156.763 | 12 | 190 | 14 | 52 | 15 | 151-500 |
| Burgos | P-A | 137.958 | 11 | 100 | 8 | 52 | 19 | >500 |
| Castrojeriz | P-A | 78.339 | 6 | 88 | 7 | 31 | 23 | >500 |
| Los Balbases | P-A | 49.909 | 4 | 70 | 5 | 7 | 20 | 151-500 |
| Pancorbo | B | 32.895 | 3 | 28 | 2 | 12 | 8 | 151-500 |
| Leiva | B | 28.421 | 2 | 19 | 1 | 5 | 12 | 25-50 |
| Villadiego | P-A | 27.702 | 2 | 24 | 2 | 11 | 11 | 151-500 |
| Vitoria | B | 22.261 | 2 | 20 | 2 | 9 | 68 | >500 |
| Medina de Pomar | B | 17.720 | 1 | 17 | 1 | 8 | 55 | 151-500 |
| Estépar | P-A | 16.538 | 1 | 11 | 1 | 2 | 4 | 25-50 |
| Cerezo del Río Tirón | B | 16.356 | 1 | 8 | 1 | 5 | 21 | 101-150 |
| Salinillas de Bureba | B | 14.800 | 1 | 13 | 1 | 2 | 28 | <25 |
| Santa Gadea | B | 14.467 | 1 | 13 | 1 | 2 | 11 | 51-100 |
| Quintana la Puente | P-A | 11.748 | 1 | 7 | 1 | 1 | 5 | 25-50 |
| Santa María del Campo | P-A | 10.620 | 1 | 10 | 1 | 8 | 1 | 151-500 |
NOTA: Abreviaturas región: P-A responde a Pisuerga-Arlanza; B a Bureba; Acr. a acreedores.
Fuente: Documentos de la muestra (ver nota 7).
Archivo General de Simancas (RGS): Registro General del Sello (RGS), Cámara de Castilla (CCA) – Pueblos (PU), Expedientes de Hacienda (EH)
DE ANTONIO RUBIO, María Gloria. 2016. Préstamos con interés encubierto de cristianos y judíos en la Galicia del siglo xv. Sefarad 76 (2): 491-508.
BÉAUR, Gérard. 1994. Foncier et crédit dans les sociétés préindustrielles. Des liens solides ou des chaînes fragiles? Annales. Histoire, Sciences Sociales 49: 1411-1428.
BERTHE, Maurice. 1998. Endettement paysan et crédit rural. Dans l’Europe médiévale et moderne. Toulouse: Presses universitaires du Midi.
BONACHÍA, Juan Antonio. 1988. El señorío de Burgos durante la Baja Edad Media (1255-1508). Valladolid: Universidad de Valladolid.
BORRERO FERNÁNDEZ, María de las Mercedes. 1986. Efectos del cambio económico en el ámbito rural: los sistemas de crédito en el campo sevillano. En la España Medieval 1: 219-244.
BORRERO FERNÁNDEZ, María de las Mercedes. 2012. ‘El papel del crédito en la gestión de la gran propiedad. Factor de expansión o causa de su crisis’, en B. Arizaga Bolumburu (et al), Mundos medievales. Vol II. Santander: Editorial Universidad de Cantabria, 1095-1108.
BORRERO FERNÁNDEZ, María de las Mercedes. 2020. El papel del crédito en la vida del campesinado andaluz en la baja Edad Media. En Pere ORTÍ I GOST; Pere VERDÉS I PIJUAN (eds), El sistema financiero a finales de la Edad Media. Valencia: Universitat de València, 345-372.
BRIGGS, Chris; ZUIJDERDUIJN, Jaco. 2018. Land and Credit. Mortgages in the Medieval and Early Modern European Countryside. Cham: Palgrave Macmillan.
BRIGGS, Chris. 2022. What proportion of an English village’s population was involved in credit networks c.1377? Local Population Studies 109: 18-41.
CANTERA MONTENEGRO, Enrique. 1982. Pleitos de usura en la diócesis de Osma en el último tercio del siglo xv. Anuario de Estudios Medievales 12: 597-624.
CARDIÑANOS BARDECI, Inocencio. 1985. Judería y morería en Medina de Pomar. Sefarad 45(2): 237-289.
CARRASCO, Juan. 2019. Dinero y deuda. Crédito judío en las villas navarras del Camino de Santiago. Pamplona: Liber Ediciones.
CARRETERO ZAMORA, Juan Manuel. 2008. La Averiguación de la Corona de Castilla, 1525-1540. Valladolid: Junta de Castilla y León.
CASADO ALONSO, Hilario. 1987. Señores, mercaderes y campesinos: la comarca de Burgos a fines de la Edad Media. Valladolid: Junta de Castilla y León.
CASTÁN LANASPA, Guillermo 1983. Créditos, deudas y pagos en el área rural castellano-leonesa (siglos xi-xiv). Studia historica. Historia medieval 1: 67-86.
CASTAÑO GONZÁLEZ, Javier. 2006. La encuesta sobre las deudas debidas a los judíos en el arzobispado de Toledo (1493-96). En la España medieval 29: 287-309.
CAUNEDO DEL POTRO, Betsabé. 2007. La disgregación de una rica hacienda: el ocaso mercantil de los descendientes de Diego de Soria. ¿Un problema político? Espacio, Tiempo y Forma, Serie III 19: 77-97.
CLAUSTRE, Julie. 2006. La dette et le juge. Juridiction gracieuse et juridiction contentieuse du XIIIe au XVe siècle. París: Éditions de la Sorbonne.
CLAUSTRE, Julie. 2010. «Donner le temps»: le répit royal à la fin du Moyen Âge. En Lucien FAGGION y Laure VERDON (eds), Le don et le contre-don. Marsella: Presses universitaires de Provence, 39-57.
COLOMBO, Octavio. 2006. La negociación en torno a la usura en Castilla, 1285-1405. Economía, poder y religión en la Baja Edad Media. Anales de Historia Medieval 14: 85-110.
COLOMBO, Octavio. 2015. ¿Por qué el campesino se endeuda? El significado de la usura medieval (Castilla, siglo xv). Sociedades precapitalistas 5(1): e002.
COLOMBO, Octavio. 2016. Los dueños del dinero. Prestamistas abulenses a mediados del siglo xv. Espacio, Tiempo y Forma. Serie III, 29: 249-277.
CRESPO ÁLVAREZ, Macarena. 2002. Judíos, préstamos y usuras en la Castilla medieval. De Alfonso X a Enrique III. Edad Media. Revista de Historia 5: 179-215.
FONTAINE, Laurence. 2014. The Moral Economy. Poverty, Credit and Trust in Early Modern Economy. Cambridge: Cambridge University Press.
FIESTAS LOZA, Alicia. 1994. El censo consignativo, según una fórmula castellana del Antiguo Régimen. Anuario de historia del derecho español 63-64: 549-614.
FURIÓ, Antoni. 2021a. Créditos y mercados financieros en la Península Ibérica a finales de la Edad Media. Producción historiográfica y evoluciones recientes. Mundo Agrario 22(49): e158.
FURIÓ, Antoni. 2021b. Rents instead of land. Credit and peasant indebtedness in late medieval Mediterranean Iberia: the kingdom of Valencia. Continuity and Change 36: 177-209.
FURIÓ, Antoni. 1993. Diners i crèdit: els jueus d’Alzira en la segona meitat del segle xiv. Revista d’història medieval 4: 127-160.
GÁLVEZ GAMBERO, Federico. 2019. Endeudamiento y financiación de la Corona de Castilla en época Trastámara (ca. 1387-1504). Tesis doctoral, Universidad de Málaga.
GARCÍA MARSILLA, Juan Vicente. 2002. Vivir a crédito en la Valencia medieval. De los orígenes del sistema censal al endeudamiento del municipio. Valencia: Universitat de València.
GONZÁLEZ AGUDO, David. 2015. Población, precios y renta de la tierra en Toledo, siglos xvi–xvii. Tesis doctoral, Universidad Complutense.
HOFFMAN, Phillip T.; POSTEL-VINAY, Gilles; ROSENTHAL, Jean-Laurent. 2000. Priceless markets. The political economy of credit in Paris, 1660-1870. Chicago: The University of Chicago Press.
LADERO QUESADA, Miguel Ángel. 2005. La Hermandad de Castilla: cuentas y memoriales, 1480-1498. Madrid: Real Academia de la Historia.
LADERO QUESADA, Miguel Ángel. 2009. La Hacienda Real de Castilla, 1369-1504. Madrid: Real Academia de la Historia.
LADERO QUESADA, Miguel Ángel. 2016. Judíos y conversos de Castilla en el siglo xv. Datos y comentarios. Madrid: Dykinson.
MARTÍNEZ CARRILLO, María de los Llanos. 1981. La tabla murciana. Bases agrarias de una institución de crédito medieval. Miscelánea medieval murciana 8: 31-54
MENANT, François; REDON, Odile. 2004. Notaires et crédit dans l’Occident méditerranéen médiéval. Rome: École Française de Rome.
MONTERO MÁLAGA, Alicia. 2018. ¿Un marco de relaciones cooperativas? Relaciones económicas entre Burgos, caput castellae y la Casa de Velasco a finales de la Edad Media. Historia. Instituciones. Documentos 45: 207-240.
MULDREW, Craig. 1997. The Economy of Obligation: The Culture of Credit and Social Relations in Early Modern England. Basingstoke: Macmillan.
MUÑOZ SOLLA, Ricardo. 2023. La judería de Briviesca en la Edad Media. MEAH. Sección Hebreo 72: 157-197.
OGILVIE, Sheilagh; KÜPKER, Markus; MAEGRAITH, Janine. 2012. Household Debt in Early Modern Germany: Evidence from Personal Inventories. The Journal of Economic History 72(1): 134-167.
OLIVA HERRER, Hipólito Rafael. 2000. Sobre los niveles de vida en Tierra de Campos a fines del medievo. Edad Media: revista de historia 3: 175-226.
REGLERO DE LA FUENTE, Carlos Manuel. 2020. Crédito, acreedores y deudores en un pueblo castellano: Castrillo Tejeriego (1334-1335). Anuario de estudios medievales 50(1): 353-381.
RUIZ GÓMEZ, Francisco. 1990. Las aldeas castellanas en la Edad Media. Oña en los siglos xiv y xv. Madrid: CSIC-Universidad de Castilla-La Mancha.
SÁNCHEZ ALBORNOZ, Claudio. 1956. España, un enigma histórico. Buenos Aires: Editorial Sudamericana.
SCHOFIELD, Phillip R.; LAMBRECHT, Thijs. 2009. Credit and the rural economy in North-western Europe, c.1200-c.1850. Turnhout: Brepols.
SIBON, Juliette. 2008. Le crédit et l’entreprise des juifs à Marseille après la Peste noire (1348). Entreprises et histoire 52(3): 27-35.
SUÁREZ FERNÁNDEZ, Luis. 1964. Documentos acerca de la expulsión de los judíos. Valladolid: CSIC.
TABOADA GARCÍA, Miguel Ángel. 2023. Judíos al margen y cristianos nuevos como agentes del crédito. Una aproximación a sus relaciones a partir del estudio del libro de minutas del escribano Gómez González (Ávila, 1448-1451). Edad Media: revista de historia 24: 577-618.
TRIANO MILÁN, José Manuel; GÁLVEZ GAMBERO, Federico. 2022. Servir a los reyes ¿casar a las infantas? Los contribuyentes ante el primer servicio moderno de Cortes en Castilla. En Ángel GALÁN SÁNCHEZ; Ramón LANZA GARCÍA; Pablo ORTEGO RICO (eds), Contribuyentes y cultura fiscal (siglos xiii–xviii). Sevilla: Universidad de Sevilla, 167-191.
VICENS VIVES, Jaime. 1958. Manual de Historia Económica de España. Barcelona: Vicens-Vives.
VICIANO NAVARRO, Pau. 2013. Endeudarse para consumir e invertir: la función económica de las obligaciones en una villa rural valenciana (Castellón de la Plana en 1499). Historia agraria: Revista de agricultura e historia rural 61: 13-44.
VICIANO NAVARRO, Pau. 2018. Mercado cerealista, crédito a corto plazo y desigualdad económica en el reino de Valencia. Las villas de Cocentaina y Castellón en el siglo xv. Hispania 78(258): 103-137.
VIÑUALES FERREIRO, Gonzalo. 2002. Los repartimientos del «servicio y medio servicio» de los judíos de Castilla de 1484, 1485, 1490 y 1491. Sefarad 62(1): 185-206.
ZUIJDERDUIJN, Jaco. 2009. Medieval capital markets. Markets for renten, state formation and private investment in Holland (1300-1550). Leiden: Brill.Tabla 2 . Beneficiarios de cartas de espera y pecheros por localidad
Fuente: Documentos de la muestra (ver nota 7) y Carretero Zamora (2008).
1. . El caso de la ciudad de Ávila es ilustrativo: un primer estudio descartó la importancia de los acreedores judíos, pero un segundo demostró que usaban testaferros para formalizar los contratos ( Colombo , 2016; Taboada García , 2023)
2. . En Andalucía se observa a través de los padrones fiscales la reducción del número de propietarios locales y del tamaño medio de sus propiedades ( Borrero Fernández , 2012).
3. . Durante el período comprendido entre 1476 y 1501, se documenta la concesión de unas 820 cartas de espera en Castilla, lo que arroja una media aproximada de 34 anuales para los años con registros conservados.
4. . Es frecuente que los deudores tengan varios registros de deuda con un mismo acreedor, lo cual permite identificar que la cuantía corresponde con un contrato o resto de un contrato y no con el total de dinero adeudado al acreedor.
5. . La recaudación de 1485 y 1486 suponía unos 33,6 mil millones de mrs. y de forma extraordinaria se impusieron 12 mil millones más, en total 45 mil millones. En 1487 la extraordinaria ascendió a 48,25 mil millones ( Ladero Quesada , 2005, pp. 33-34 y 68).
6. . La suma del empréstito en 1487 de los partidos fiscales de Cerrato, Candemuño y Castrojeriz fue de hasta 3,13 millones de maravedíes, mientras que las alcabalas sumaron 4,28 millones ( Ladero Quesada , 2009, p. 399; Gálvez Gambero , 2019, pp. 939-943).
7. . AGS RGS Leg. 148702, 10; Leg. 148708, 7, 45, 46, 62, 83, 85, 86, 115, 128, 131, 212, 218, 220 y 258; Leg. 148709, 1, 7, 10-13, 15-17 y 20; Leg. 148710, 9, 10, 12, 13, 15-19, 21-23 y 26-34; Leg. 148711, 1 y 3-5; Leg. 148712, 11 y 75; CCA PU Leg. 4 (2) doc. 274; Leg. 6 (1), doc. 5.
8. . De este total, 1,12 millones corresponden a deudas valoradas en moneda y el resto a deudas expresadas en fanegas de cereal o unidades de ganado, en cuyo caso se han aplicado los precios promedio de la muestra. Ver apéndice 1.
9. . AGS CCA PU Leg 5 (2), docs. 274-276.
10. . Las concedidas se conservan en la sección Registro General del Sello, mientras que las solicitudes están dispersas en la sección Cámara de Castilla.
11. . AGS CCA PU Leg. 6 (1), doc. 31.
12. . AGS RGS Leg. 148710, 9 y Leg. 148711, 3.
13. . AGS CCA PU Leg. 16 (1), 20 y RGS Leg. 148708, 7 y 83.
14. . AGS RGS Leg. 148708, 115 y 212.
15. . AGS RGS Leg. Leg 148709, 16 y 17.
16. . AGS EH Legs. 4 y 8.
17. . El servicio de principios del siglo xvi supuso un notable aumento fiscal, de modo que la extraordinaria recaudación fiscal de 1487 sólo supuso un 17% más de lo recaudado décadas más tarde ( Ladero Quesada , 2005, pp. 33-34 y 68; Carretero Zamora , 2008, pp. 955-978).
18. . AGS RGS Leg 148710, 22.
19. . El ganado ovino puede considerarse crédito de inversión. Un registro explicita que la deuda se había contraído para la compra de 500 ovejas y dividir las ganancias de su cría entre dos: ‘a la de Juan de Tardajos, veçina de Burgos XXX M que empresto al dicho difunto para que comprase D ovejas para partir la ganancia ambos de mancomun’. AGS CCA PU Leg 4 (2), 274 bis.
20. . Incluso más, en una protesta de vecinos de Quintanilla de Somuñó se habla de precios de venta que son el doble de los habituales. AGS CCA PU Leg. 16 (1), 20.
21. . AGS RGS Leg. 148308, 158; Leg. 148708, 115 y 212.
22. . La fiscalidad monárquica indica que las comunidades judías de la Bureba contribuían un 40% más que las ubicadas en la región Pisuerga-Arlanza ( Suárez Fernández , 1964, pp. 65-72; Viñuales Ferreiro , 2002).
23. . Se excluyen 19 registros que corresponden a plazos de pago parciales, los de valor inferior a 1.200 mrs. En un registro se indica que 600 mrs. eran restantes de pago de un buey, de modo que, habiendo como mínimo dos pagos y siendo estos habitualmente iguales, el precio mínimo sería de 1.200 mrs. AGS RGS Leg 148711, 1.
24. . Ver apéndice 1. Las cifras son similares a las registradas en la ciudad de Burgos ( Casado Alonso , 1987, pp. 212 y 288).
25. . En esas décadas el precio por una fanega de sembradura –la extensión de tierra que podía sembrarse con una fanega de grano– rondaba los 600-1.000 maravedíes ( Casado Alonso , 1987, pp. 470-471).